Seis errores al causar facturas que pueden afectar las finanzas de las empresas en Colombia
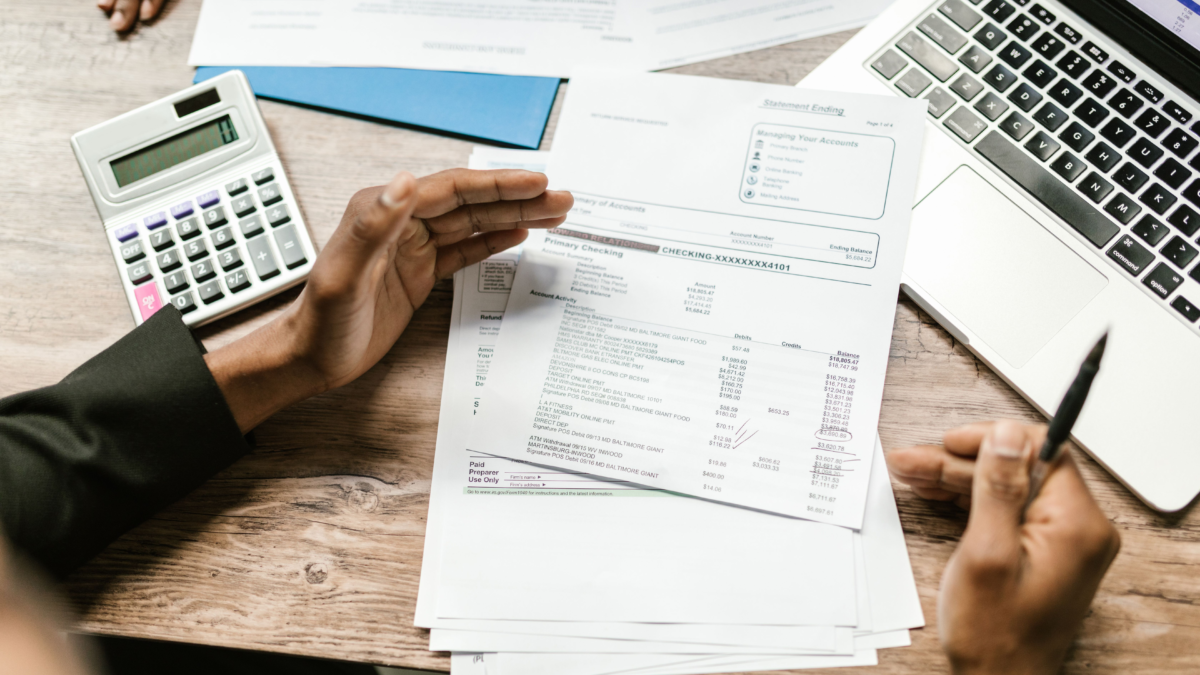
Registrar mal las facturas puede generar inconsistencias contables, problemas en las declaraciones tributarias y gastos rechazados en auditorías.
La forma en que una empresa registra sus facturas puede tener consecuencias directas en sus finanzas y obligaciones tributarias. Uno de los errores más frecuentes es confundir la causación con el momento en que se realiza el pago o se recibe el dinero, cuando se trata de procesos diferentes.
La causación de facturas permite reconocer contablemente cuándo nace una obligación de pago o un derecho de cobro. Este registro depende del momento en que ocurre el hecho económico, como la entrega de un producto o la prestación de un servicio, y no necesariamente de la fecha en que se mueve el dinero.
De acuerdo con especialistas, tanto las pequeñas empresas como las grandes compañías que compran o venden a crédito están expuestas a inconsistencias en este proceso. Estos son seis errores que pueden afectar sus cuentas.
1. Creer que la fecha de la factura siempre determina el registro
Uno de los errores habituales es asumir que un ingreso, costo o gasto únicamente puede reconocerse en el mismo mes en que se emitió la factura.
Sin embargo, es posible reconocer un costo o gasto en el período en que ocurrió la operación, aunque el documento tenga fecha del período siguiente, siempre que existan los soportes necesarios para demostrar cuándo se entregó el bien o se prestó el servicio.
El manejo del IVA, por su parte, tiene reglas temporales propias, por lo que no debe confundirse con el reconocimiento contable del costo o gasto.
2. Registrar la operación en una cuenta contable equivocada
Clasificar incorrectamente una operación puede distorsionar los estados financieros de una compañía.
Esto ocurre, por ejemplo, cuando se registra un gasto como costo de ventas o se contabiliza una compra como activo fijo sin que cumpla los criterios para recibir ese tratamiento.
Estas inconsistencias afectan la lectura de los resultados y pueden dificultar el análisis de la situación financiera del negocio.
3. Causar facturas sin los soportes correspondientes
Registrar una operación sin documentos que permitan respaldarla representa un riesgo durante una auditoría.
Contratos, órdenes de compra y actas de entrega o prestación del servicio son algunos de los soportes que permiten demostrar que la operación efectivamente ocurrió.
Sin esa documentación, un gasto podría ser cuestionado o rechazado en una revisión de la DIAN, incluso cuando la transacción haya sido real.
4. No verificar los datos de la factura
Antes de registrar una factura es necesario revisar información como el NIT, la razón social, la numeración, la fecha de emisión y la descripción de los bienes o servicios.
También deben verificarse los valores correspondientes al IVA y las retenciones aplicables. Un dato incorrecto u omitido puede generar inconsistencias contables y tributarias que después resultan más difíciles de corregir.
5. Contabilizar las retenciones como gastos adicionales
La retefuente, el reteIVA y el reteICA no representan costos adicionales para la empresa. Se trata de mecanismos de recaudo anticipado de impuestos.
Cuando se registran como gastos, en lugar de darles el tratamiento contable correspondiente, pueden producirse diferencias en los estados financieros y errores en los valores reportados o pagados.
6. Depender de archivos de Excel para manejar muchas facturas
Las hojas de cálculo pueden ser útiles cuando una empresa tiene un volumen reducido de documentos. Sin embargo, a medida que aumenta la cantidad de facturas, también crece el riesgo de errores manuales, registros duplicados y dificultades para hacer seguimiento.
La falta de centralización puede complicar la identificación de documentos pendientes de revisión y aumentar el tiempo necesario para corregir inconsistencias.
La automatización como alternativa para el control contable
Carlos Huerta, jefe de Finanzas de Siigo, señaló que estos errores suelen pasar inadvertidos hasta que generan consecuencias en las declaraciones tributarias o durante una auditoría.
“Estos seis errores tienen algo en común: casi nunca se notan en el momento, solo cuando ya generaron un problema más grande, como una declaración mal hecha o un gasto rechazado en una auditoría”, explicó.
Como respuesta a esta necesidad, la compañía desarrolló la herramienta Causación automática DIAN, integrada en Siigo Nube, que permite consultar el estado de las facturas de compra y diferenciarlas entre registradas, pendientes o en revisión.
La revisión de los documentos y sus soportes, junto con una clasificación contable adecuada, permite reducir inconsistencias y anticipar posibles problemas en el cierre financiero y el cumplimiento de las obligaciones tributarias.
🟣 QUÉ PASÓ?
Seis errores en la causación de facturas pueden generar inconsistencias contables, problemas tributarios y gastos rechazados durante auditorías en empresas colombianas.
🟣 EN CLARO
Entre las fallas más frecuentes están registrar operaciones en períodos o cuentas equivocadas, omitir soportes, no verificar los datos de las facturas, contabilizar mal las retenciones y depender de archivos de Excel.
🟣 ¿POR QUÉ IMPORTA?
Estos errores pueden afectar los estados financieros, las declaraciones tributarias y el cumplimiento de las obligaciones ante la DIAN, sin importar el tamaño de la empresa.
🟣 ¿QUÉ SIGUE?
La recomendación es verificar los documentos y sus soportes, aplicar una clasificación contable adecuada y fortalecer los controles sobre las facturas.
🟣 VERIFICADO
Carlos Huerta, jefe de Finanzas de Siigo, advierte que estas fallas pueden pasar inadvertidas hasta generar problemas en declaraciones tributarias o auditorías. La compañía ofrece una herramienta de causación automática integrada en Siigo Nube.
🟣 EL DATO
La causación reconoce una obligación de pago o un derecho de cobro cuando ocurre el hecho económico, no necesariamente cuando se realiza el movimiento del dinero.